Un relevamiento del Centro de Economía Política Argentina (CEPA) advierte que 1 de cada 4 rosarinos con créditos activos acumula más de 90 días de atraso en Rosario. Esta alarmante morosidad está impulsada por el endeudamiento para comprar alimentos, el avance de las billeteras virtuales y la pérdida del poder adquisitivo.
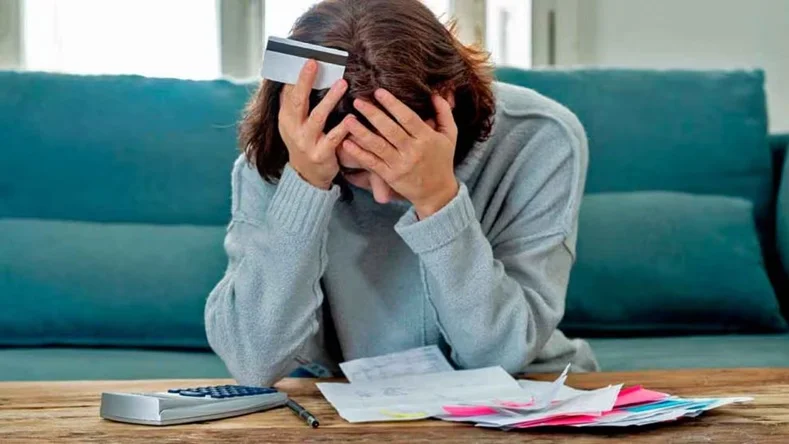
La crisis económica y el deterioro de los ingresos familiares golpean de lleno en el bolsillo de los rosarinos. Según un informe presentado por la economista Florentina Martoccia, integrante del Centro de Economía Política Argentina (CEPA), 135.055 habitantes de Rosario se encuentran actualmente en situación de mora, lo que significa que llevan más de tres meses sin poder afrontar sus compromisos financieros.
En diálogo con Rosario La Ciudad en Vivo, la especialista detalló que esta cifra equivale a que 1 de cada 4 personas con crédito activo en la ciudad presenta irregularidades en sus pagos, reflejando un escenario crítico de endeudamiento doméstico.
Billeteras virtuales vs. bancos: deudas para subsistir
Uno de los datos más reveladores del estudio es el rol que ocupan las plataformas digitales frente al sistema financiero tradicional. Del total de deudores morosos en la ciudad, el 32,9% mantiene deudas con billeteras virtuales, donde el monto promedio adeudado asciende a $1.200.000. Esta cifra contrasta con los $2.700.000 de deuda promedio registrados en el sistema bancario, ubicando la media general de endeudamiento en $2.270.000.
Para Martoccia, el tamaño relativamente bajo de estos créditos desnuda el verdadero motor del fenómeno: las familias no están tomando préstamos para invertir ni para adquirir bienes durables, sino para subsistir y financiar consumos básicos, como la compra de alimentos en supermercados mediante tarjetas de crédito o aplicaciones.
Altas tasas y hostigamiento de estudios de cobranza
La economista alertó sobre la facilidad con la que las aplicaciones financieras otorgan créditos a tasas de interés muy elevadas a usuarios que no cuentan con capacidad real de repago.
A la asfixia financiera se suma el maltrato en las instancias de reclamo. Martoccia denunció el hostigamiento que sufren los deudores cuando las entidades financieras ceden sus carteras vencidas a estudios jurídicos o agencias de cobranza, los cuales recurren a prácticas abusivas como llamar de manera reiterada no solo al titular de la deuda, sino también a sus familiares, compañeros de trabajo y empleadores.
Preocupante impacto en adolescentes y jóvenes
El informe del CEPA pone también la lupa sobre la distribución etaria de la morosidad. Aunque el 70% de los deudores totales tiene entre 25 y 44 años, las tasas de incumplimiento alcanzan niveles críticos en los sectores más jóvenes: entre los adolescentes y jóvenes de 15 a 24 años el 42% está en mora, mientras que en la franja de 25 a 34 años la irregularidad alcanza el 37%.
Martoccia vinculó esta situación con la precariedad laboral que afecta a la juventud, el fácil acceso de los menores de edad a las billeteras virtuales y el avance de las apuestas online. No obstante, subrayó que, si bien es fundamental profundizar la educación financiera, la raíz del problema sigue siendo estructural y responde a la fuerte pérdida del poder adquisitivo de los salarios frente a la inflación.